Surco Seguros
Diciembre 2024 : lanzamiento de productos
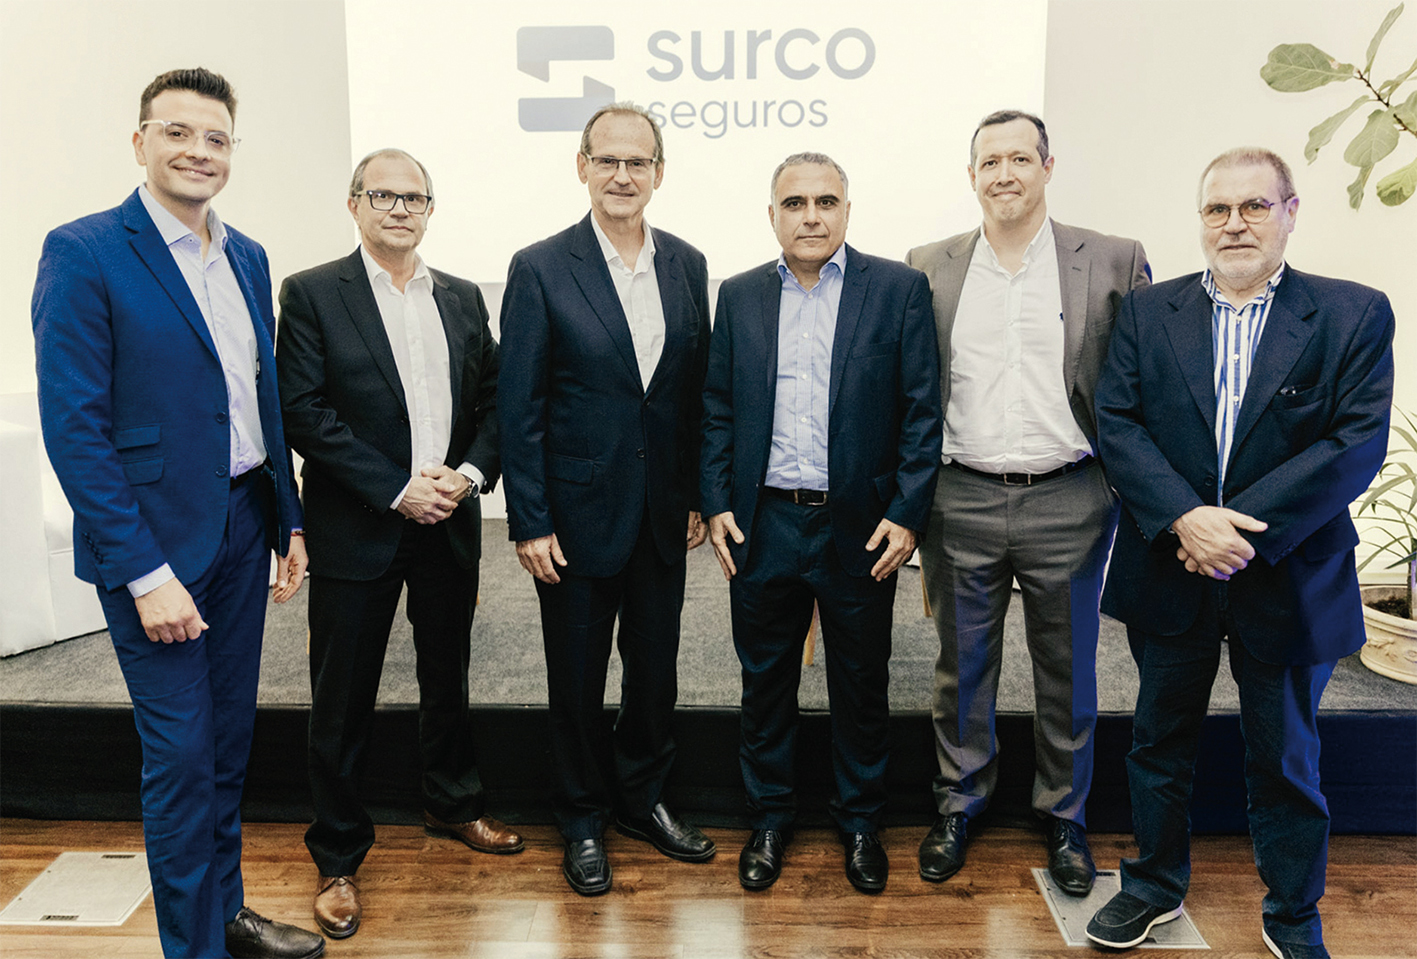
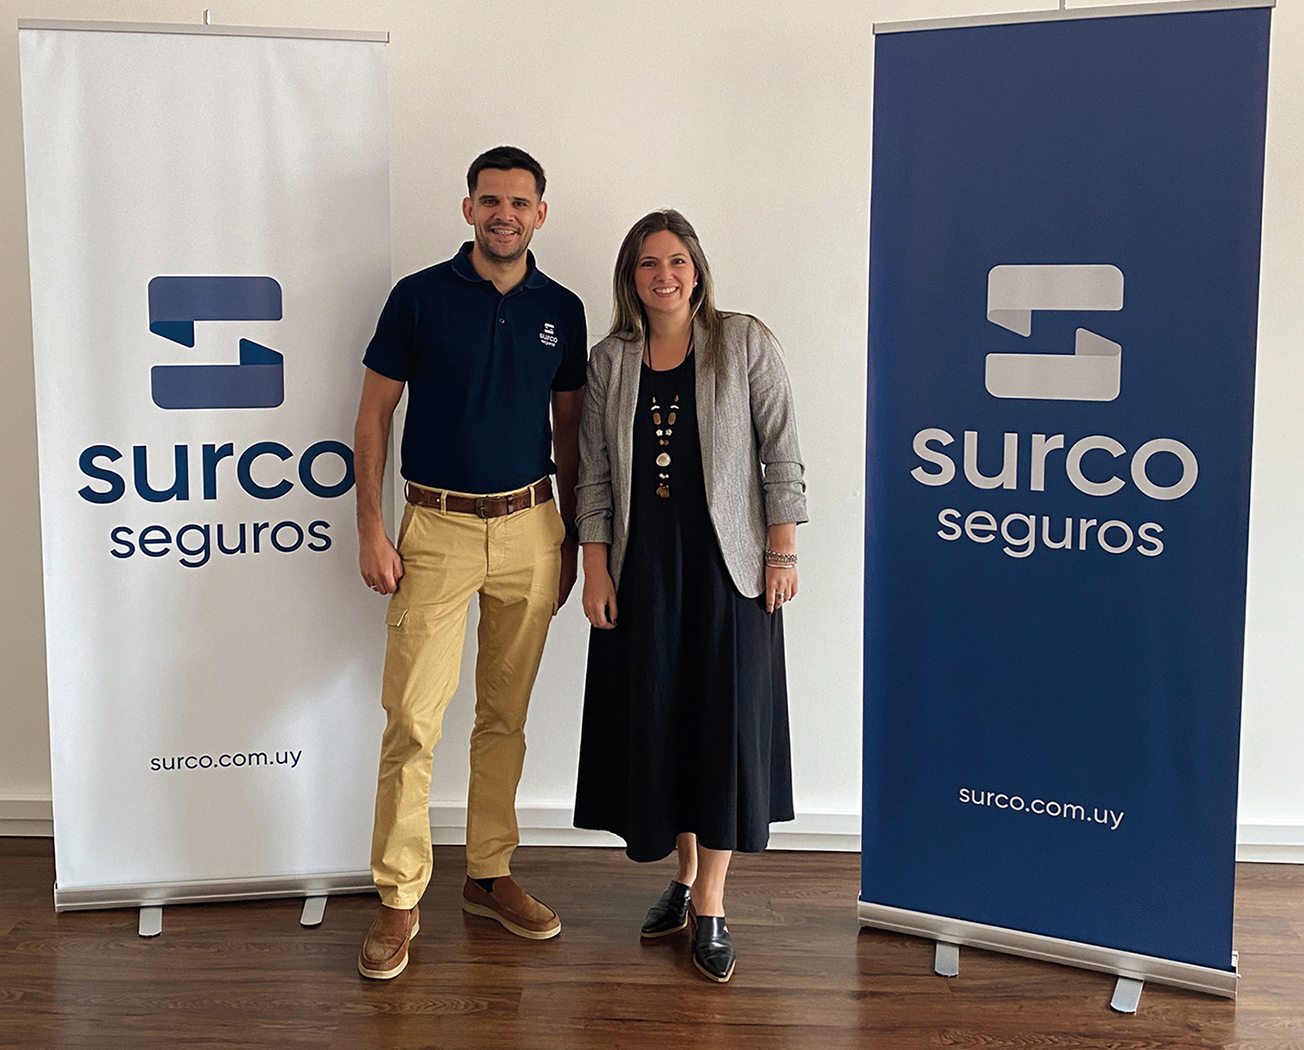
más Seguros mantuvo una cordial entrevista con Pablo Zambra, Gerente de Unidad de Negocios de Seguros de Personas y Caución, con Eliana Lorenzo, Encargada de Atención Comercial y con Juan Paz, Encargado Comercial de Seguros Patrimoniales y Caución. Durante la misma nos ilustraron sobre el lanzamiento de dos nuevos productos al mercado.
¿Cuál es el significado del Seguro de Personas?
Pablo Zambra. Todo es importante, pero lamentablemente en nuestro mercado hay que salir a decir que las personas no son menos importantes que las cosas. Se suelen asegurar las cosas, pero también es posible -y más importante- asegurar a las personas. El seguro de personas garantiza la producción de ingresos, el sustento de la familia. Asegura a los responsables de la familia, y protege sobre todo a los niños. El motor del seguro de persona son los niños, la seguridad del futuro de nuestros niños.
Se trata de un servicio que no está tan difundido como otros, justamente por las complejidades, el desafío y el nivel de compromiso que supone con el mercado.
En la complejidad hay aspectos psicológicos que tienen que ver con la negación del riesgo principal que es la muerte. Hay una negación natural de todos nosotros y después hay complejidades técnicas, no solo en lo administrativo, en lo actuarial y también en lo comercial y eso es un desafío que Surco abordó desde sus inicios y que está en el día a día de Surco, en el compromiso con el mercado.
Surco nació con esos desafíos, los conoce, los vive desde hace 32 años en su día a día, cumpliendo y creciendo. Es importante tener presente que en Uruguay actúan 16 aseguradoras, 10 actúan en seguros de personas, pero solo 4 trabajamos en el foco de la especialización; dos locales y dos multinacionales (de multinacionales).
Vida Universal y otros hitos de Surco Seguros
Pablo Zambra, Gerente de Unidad de Negocios de Seguros de Personas y Caución.
Surco está lanzando en este año una nueva versión de Vida Universal, un plan que dispone desde el año 1996, y siendo, entre otros, los siguientes hitos de Surco, en lo que respecta a los seguros de personas:
Primera aseguradora uru-guaya cooperativa, con valores de identidad y compromiso en el servicio por y para los uruguayos, comprometida desde siempre con la solvencia y la calidad. Impulsora comprometida del mercado del seguro de personas, con especialización.
Primera aseguradora en disponer de reaseguro internacional de primer nivel para amparar el régimen previsional (reforma de 1996); y primera aseguradora en ser habilitada para operar en seguros previsionales.
Primera aseguradora instalada en ofrecer al mercado el formato de plan más sofisticado en nuestro mercado, como es el plan Vida Universal, siendo una de las solamente dos aseguradoras que lo disponen.
Primera aseguradora en ofrecer al mercado el mecanismo de la telesuscripción (desde hace siete años) importantísimo como elemento de calidad en el servicio del seguro tanto para el cliente como para el asesor.
Construcción de marca, a partir del desempeño real y puro de los servicios comprometidos con el mercado; cumpliendo, resolviendo y creciendo.
Un plan estratégico con foco en Seguros de Personas -
Jorge Schiavelli, Gerente Comercial.
Nosotros arrancamos el Plan Estratégico de este año en continuidad de otros planes anteriores y tiene dos grandes ejes en relación a los Seguros de Personas, por un lado, nos planteamos cómo luego de 32 años desde el surgimiento de Surco Seguros donde nacimos con Seguros de Vida y continuamos hoy con Vida, cómo proyectamos eso hacia el futuro; y luego como segundo eje todo lo que tiene que ver con el canal de ventas que para nosotros es clave. Dentro de lo que es Vida en particular es fundamental el asesoramiento.
El Seguro de Vida es como el reloj de un taxi, nos va pasando el tiempo y la decisión la tenemos que tomar, tal vez en función de los que nos siguen en próximas generaciones o por decisión propia en el momento que lo tenemos que hacer.

¿Por qué Vida Universal y cuál es la diferencia que plantea Surco con otras Compañías? Darío Alemán, Encargado Comercial de Seguros de Personas
Los Seguros de Personas son el ADN de Surco y comparten valores sociales con el cooperativismo, está muy entrelazada la calidad de los productos que va desarrollando Surco. Vida Universal tiene características que lo hacen único que son protección y flexibilidad.
Flexibilidad porque Surco tiene que estar alineado con las necesidades del cliente y son compromisos a largo plazo, el que contrata un Seguro de Vida Universal lo hace por 10, 15, 20 años y la calidad de esa cobertura tiene que acompañarlo a lo largo de los años. Las necesidades del cliente pueden ir cambiando a lo largo de los años y es por eso que Vida Universal plantea la flexibilidad de que la persona pueda cambiar la Suma Asegurada, puede cambiar el Premio que esté abonando, puede hacer aportes extraordinarios a la cuenta, es una cobertura que se adapta mucho a los posibles escenarios que pueda tener la persona a lo largo de su vida.
Protección porque el Seguro de Vida Universal ante un siniestro los beneficiarios van a cobrar no solamente la suma asegurada de vida sino también el saldo de la cuenta individual de ahorro; es un seguro que está compuesto por ambas partes y es una diferencia central con otros productos del mercado donde se paga la suma asegurada ante un fallecimiento o la suma de ahorro.
¿Se necesita una especialización del Corredor para transmitir al cliente la importancia de los Seguros de Personas?
Pablo Zambra. Sí. En esto conviene aclarar algunos conceptos. Se ha vuelto muy común escuchar al mercado hablar de los seguros como “productos”, siguiendo paralelismos de lo más común que es el mercado de demanda de productos. Ahora, lo primero que hay que anotar es que los seguros no son “productos”. Esa es una ficción incorrecta y peligrosa, por los errores a los que induce. En los seguros estamos ante “servicios” en los que la experiencia del cliente se construye en el día a día a través del tiempo, y a través de múltiples interlocutores, en lo que se conoce como procesos de los servicios.
En seguros de personas, además hablamos de servicios que: a) (a diferencia de un seguro de auto, o de un seguro de hogar) operan en el largo plazo; y b) (a diferencia de la mayor parte de los productos y servicios sobre los que día a día tomamos decisiones de compra) no operan en mercado de demanda, sino de oferta.
Como ocurre con los medicamentos o los tratamientos médicos, no existe un plan de seguro de persona que pueda reputarse bueno o malo “para todos”. La valoración de lo bueno/malo siempre está referida el caso de aplicación; a la necesidad, momento y conveniencia de acuerdo con la realidad de cada cliente.
El asesoramiento -idóneo- es la parte más importante del servicio en el seguro de personas y ese es el rol profesional del asesor. El asesoramiento en seguro de personas, suele estar bastante subestimado, y reviste una importancia enorme en la experiencia del cliente. El mal asesoramiento en seguro de personas plantea perjuicios irrecuperables para el cliente, porque no existe la reversión; nadie puede volver atrás en el tiempo. Hablamos de situaciones que medidas en dinero revisten sumas significativas, comparadas con pequeñas diferencias en el valor de una prima.
En el ejemplo del mercado del “Retiro” los seguros compiten con los sistemas financieros, dado que concepto del “ahorro” excede al seguro comprendiendo -y no solamente- al mercado financiero en general, un mercado sofisticado que supone conocimientos muy amplios y profundos. Entonces nosotros sabemos que un Seguro de Vida y Ahorro, en la medida que enfoque bien la protección del Seguro de Vida es imbatible en los componentes de ahorro con cualquier opción financiera. Pero si el Seguro de Vida no está bien encarado, un seguro con retiro puede resultar frágil comparado con una opción financiera.
Y como la negación de la muerte está en la tapa del libro, hay una tendencia a hablar mucho del ahorro y poco de vida, donde detectamos un primer elemento de especialización que está en el asesor, en superar la propia negación a hablar sobre el fallecimiento y asumir con profesionalismo y madurez su rol de asesorar al cliente.
¿Cuáles son los desafíos que tienen por delante en materia de canales de comercialización de Seguros de Vida?
Jorge Schiavelli. Como todo proceso educativo depende mucho del conocimiento, la habilidad y la actitud. El conocimiento viene de la mano del saber y trabajamos para esa capacitación, la habilidad viene de la mano con el poder y no es lo mismo vender un seguro de auto que un seguro de vida, claramente son diferentes, y es la habilidad que requiere una preparación distinta, elementos distintos; y después está la actitud y la actitud tiene que ver con lo que busco, hacia dónde quiero ir. El verdadero desafío está en el saber, el poder y el querer, porque entendemos que hay potencialidad en el negocio y que el producto es muy bueno.
Reflexiones - Darío Alemán
Citando a un contemporáneo en la industria del seguro: “No importa la cantidad de pólizas emitidas o el volumen de ventas que traemos a la Compañía sino la calidad de los problemas que resolvemos”. Y eso es lo que hacemos desde Surco, lo que intentamos hacer desde el área de Vida con cada uno de los productos, es lo que intentamos hacer con los Supervisores y con toda la fuerza de ventas, pensar que esto no son números y que estamos llegando a la gente. Tenemos esa capacidad en el trabajo que hacemos todos los días y lo que tienen los Corredores que han vendido Vida que su trabajo puede cambiar la vida de la gente.
Reflexiones - Pablo Zambra
En los Seguros de Vida es muy importante comprar para vender; comprar profundamente el valor y la nobleza que tiene el Seguro de Vida. Después el cliente va a decidir si lo encuentra valioso o no para su familia. El trabajo de vender Seguros de Personas es ayudar al cliente a salir de su “distracción” y “descubrir” -a tiempo- la necesidad que tiene de protección.
Garantía de Alquiler de Surco Seguros
La Garantía de Alquiler es un tema muy relevante, especialmente en el contexto actual de vivienda. Una póliza de garantía de alquiler es un tipo de seguro que protege al propietario de un inmueble en caso de que el inquilino no cumpla con sus obligaciones de pago. El inquilino paga una prima a una compañía de seguros, que a su vez se compromete a cubrir estos posibles incumplimientos.
Para Surco a la hora del salir a este mercado era muy importante brindar nuevas prestaciones y servicios para todas las partes. Entonces creamos nuestra póliza pensando en abordar más aspectos y no solo cubrir los incumplimientos.
¿Cuáles son los beneficios de la Garantía de Alquiler que ofrece Surco Seguros?
Eliana Lorenzo y Juan Paz. Nuestro producto buscó unificar las dos opciones que hasta el momento existían en el mercado para crear un producto único y diferente. Ambas opciones tienen sus fortalezas por lo que nos enfocamos en ellas para poder desarrollar una póliza que brinde cobertura y servicios para todas las partes involucradas en la gestión de un contrato de alquiler.
Esto implica no solo la emisión de la póliza sino también la administración de ese contrato.
Surco Seguros asume la cobranza de los alquileres mediante retención del sueldo del inquilino. Esto brinda al inquilino la posibilidad de acceder a un monto de alquiler mayor con la comodidad del pago mediante retención.
En cuanto al propietario nos enfocamos en darle la tranquilidad de que el pago de ese alquiler lo estará recibiendo todos los meses con su respectiva retención correspondiente (IRPF). Cabe destacar que, ante un incumplimiento del inquilino, el propietario no deja nunca de percibir ese alquiler y continúa cobrando hasta que se le haga entrega de la propiedad nuevamente, luego de las acciones judiciales pertinentes.
Generalmente, en la tramitación de un contrato de alquiler existen otras partes involucradas como pueden ser inmobiliarias, gestores o corredores de seguros. También pensamos en ellos a la hora de desarrollar este producto y fueron parte importante con su experiencia en el mercado inmobiliario de mostrarnos lo que necesitaban de una garantía de alquiler.
Dentro de los beneficios que tiene nuestro producto está también la emisión del contrato de alquiler y la administración del mismo, tramitación 100% online con una aprobación en menos de 24 horas.
¿Cómo ha sido este año para el producto y cuáles son las expectativas para el próximo?
El 2024 has sido un año en donde nos enfocamos en agilizar la gestión de la emisión. Esto llevó a que le brindemos al canal de venta la herramienta de controlar el clearing y obtener así esta información en el momento, generando autonomía sin demoras administrativas.
Las expectativas para el producto el año próximo son muy positivas. Esperamos llegar a que más usuarios conozcan nuestro producto. La clave estará en enfocar los esfuerzos en brindar una asistencia y apoyo permanente para así generar confianza entre los nuevos usuarios.
Agregar un comentario
Suscripción
Recibí nuestras novedades en tú e-mail.