:: Aseguradores de CAUCIONES :: Entrevista a su Director
Santiago Toribio Director de Confidens y Cauciones Judiciales de Aseguradores de CAUCIONES Uruguay : Abril 2020
más Seguros entrevistó a Santiago Toribio, Directorde Confidens y Cauciones Judiciales de Aseguradores deCAUCIONES Uruguay, quien nos brinda un pantallazo generaldel Seguro de Cauciones en nuestro país y de los servicios de la Compañía.
¿Qué son los seguros de caución judicial?
Son garantías bajo la figura de la fianza, que otorga una Compañía de seguros
autorizada, y que se configuran económica y técnicamente como operaciones de
seguros.
Es decir que la Compañía Aseguradora a pedido de una persona (el Tomador
del seguro) emite una póliza en favor de un Tercero (Asegurado) que garantiza el
cumplimiento de una obligación. Para las garantías judiciales, las pólizas garantizan
algún tipo de obligación dispuesta en un juicio, por lo general en el marco de
medidas cautelares.
¿Cuáles son las coberturas más usuales en Uruguay?
Las coberturas más usuales son la contracautela y la sustitución de medida
cautelar.
En el primer caso (contracautela), quien solicita la póliza es el Actor en el
juicio, que para resguardar un eventual crédito que está reclamando le pide al juez
el dictado de una medida cautelar sobre el patrimonio del demandado. El juez, al
valorar los dos requisitos que requiere el otorgamiento de toda medida cautelar -
que son la verosimilitud en el derecho y el peligro en la demora - ordena la medida
cautelar que considere, fijando una “caución” por los daños y perjuicios que pudiera
ocasionar la medida si finalmente fuera otorgada sin derecho.
Esa “caución” puede ser juratoria (el solo compromiso del solicitante), real
(se ofrece algún bien en garantía, como fondos líquidos depositados en una cuenta),
o bien una garantía personal (una persona que afiance / respalde la obligación).
En este último supuesto se da lugar al Seguro de Caución, ya que la Compañía
aseguradora emite la póliza que garantiza esa operación.
En el segundo caso (sustitución de medida cautelar), quien solicita la póliza
es el Demandado en el juicio, sobre quien pesa una medida cautelar dispuesta por
el juez, sustituyendo de ese modo la medida y otorgando en garantía la póliza de
seguro de caución.
El caso más usual es el del embargo de cuentas bancarias, cuando lo solicita
el actor, el juez lo ordena fijando una caución. Cuando el demandado se anoticia de
la medida por tener indisponibilidad de fondos en sus cuentas bancarias, solicita
la sustitución de esa medida (sustitución de medida cautelar), el levantamiento del
embargo, y en garantía presenta la póliza.
A lo largo de los 3 años de operación, ¿cómo fueron desarrollando y cuál
fue la evolución de las garantías judiciales?
La garantía que existía hace muchos años no había tenido mayor desarrollo.
Estamos en una etapa de difusión y conocimiento del producto por parte de los
abogados, que le ofrecen o sugieren esta alternativa a sus clientes y, por otro lado,
de los magistrados que las aceptan como útiles instrumentos de garantía.
¿Cuáles son los cambios que se implementaron en las garantías judiciales
con la nueva Ley de Seguros? ¿Qué importancia tienen?
La Ley de Seguros generó la revisión de clausulados de pólizas por parte
del Banco Central de Uruguay, que trajo algunos cambios y claridad en cuanto a
las figuras intervinientes. En ocasiones los jueces o actuarios entendían que era el
Poder Judicial y no la contraparte a quien se le garantizaban los perjuicios que podía
producir la medida cautelar o el eventual crédito reclamado. Finalmente, quedó en
claro que el Asegurado es la contraparte y no el Juzgado.
En materia de prescripción, se modificó el plazo de un año que establecían
las pólizas por el de la Ley de Seguros que es de 2 años. El plazo de pago de la
póliza en caso de configuración del siniestro se redujo de 60 a 30 días hábiles en
ambos casos.
Una problemática con la que nos encontramos en varias oportunidades
es con algunos magistrados que pedían adaptar pólizas a los criterios que ellos
consideraban. Aseguradores de Cauciones siempre se mantuvo firme en no modificar
los clausulados, ya que es muy importante respetarlos para darle certidumbre a
la garantía. De lo contrario sería muy peligroso que en Uruguay haya pólizas con
distintas redacciones.
En Argentina el desarrollo del Seguro de Caución Judicial ya lleva 15 años
aproximadamente, con un resultado muy bueno, ya que, desde el desconocimiento
de aquellos primeros tiempos, hoy podemos afirmar que es la garantía por
excelencia para asegurar obligaciones procesales, siendo de uso común en todo
tipo de procesos. Sabemos que el desarrollo lleva su tiempo, que tiene que ver con
el conocimiento y aplicación de esta garantía.
Los códigos procesales de nuestra región prescriben prácticamente lo
mismo en materia de medidas cautelares, en especial el Código Procesal Civil y
Comercial en su art. 311 y se desarrolla el Proceso Cautelar del mismo modo que
lo hace el argentino, poniendo foco en la protección de derechos, la importante
función del juez para ello, y para establecer los alcances de las medidas cautelares,
conciliando los intereses de las partes en el proceso, graduando la contracautela
exigida y evaluando garantías sustitutivas.
¿Qué esperan a futuro para el desarrollo de estas garantías?
Vemos un futuro y crecimiento muy promisorio para el Seguro de Caución
Judicial, desarrollándose los supuestos de Contracautela y Sustitución de Medida
Cautelar, como así también la garantía para Sustitución de Pago Previo (solve et
repete) que evita la inmovilización de activos, en este caso el depósito, como requisito
para acceder a la justicia o recurrir algún tipo de resolución. También en procesos
arbitrales, mediante garantía de medidas cautelares que en ellos se dispongan,
como así también garantía de honorarios de árbitros y peritos que intervengan.
¿Cuál es el servicio diferencial que le ofrecen a los Clientes y Corredores?
En Aseguradores de Cauciones Uruguay, al igual que en Argentina, ofrecemos un proceso de suscripción muy ágil, ya que toda medida cautelar es
urgente. Nuestro servicio consiste en un doble análisis: en primer lugar, análisis del
riesgo jurídico, ¿en qué consiste la garantía? Vemos si es un riesgo alto, moderado
o bajo. Para ello se analiza el juicio en el que se presentaría la garantía.
Paralelamente, se va analizando a quién se garantiza, un análisis patrimonial,
con información diferente de acuerdo a si es una persona física o una empresa.
El análisis del riesgo jurídico, realizado por nuestro equipo de abogados
especializados, se conjuga con el análisis del departamento de suscripción financiera
definiendo las condiciones de emisión, de modo que puede haber un riesgo jurídico
alto, pero con un importante respaldo patrimonial y viceversa.
Todo este proceso y manejo de información es extremadamente confidencial,
en virtud de las características propias de cualquier medida cautelar.
¿Cómo es la respuesta de la Compañía a la hora del siniestro y cómo es
su configuración?
Buena pregunta, porque en ella se ve la efectividad de la garantía. Tal como
surge de las Condiciones Generales de Póliza, la configuración del siniestro dice que:
-Una vez firme la resolución judicial que establezca la responsabilidad del Tomador
del Seguro y el monto debido por éste, el Asegurado deberá intimar al Tomador el cumplimiento de la misma.
- Si el Tomador no cumpliere con la intimación, el Asegurado deberá cursar
notificación a la Compañía del no pago de las sumas debidas en un plazo no mayor
de 10 días hábiles a contar desde el vencimiento del plazo de la intimación, indicando
en la misma el monto y plazo para su cancelación, no siendo necesaria ninguna otra
interpelación ni acción previa contra los bienes del Proponente.
-El Asegurador en el plazo de 30 días hábiles debe abonar la suma debida por el
Tomador al Asegurado, siempre hasta la suma máxima asegurada.
Una vez abonado, el Asegurador se subroga en los derechos del Asegurado y
persigue el cobro de lo pagado contra el Tomador del seguro. Por ello la importancia
del análisis del riesgo y la definición de condiciones de emisión, pudiendo, según
el caso, exigir al Tomador del seguro distintos tipos de contragarantías ante un
eventual recupero.
¿Algún caso reciente para ejemplificar la aplicación del seguro de caución
judicial?
Un caso bastante habitual es el de la interdicción de salida de aeronaves y
embarcaciones. Esta es una medida cautelar ordenada por un juez ante una deuda
de una embarcación por pago de combustible, servicios o provisiones.
El perjuicio para la empresa acreedora es la deuda que no cobra, su
alternativa es solicitar esa medida cautelar para lograr su cobro. En el caso de la
empresa a la que le traban la interdicción de salida, el perjuicio son los costos extras
que sufren por uso y servicios del puerto o aeropuerto, que suelen ser muy costosos.
En una situación de este tipo, el seguro de caución judicial puede garantizar la contracautela exigida al momento de ordenar la medida cautelar de interdicción de salida, en garantía de los eventuales perjuicios que pueda ocasionar. Asimismo, se puede dar la sustitución de la medida cautelar trabada, liberando la embarcación o la aeronave, donde queda la póliza de caución en garantía del eventual crédito.
A las partes, el seguro de caución les permite la no inmovilización de activos físicos o líquidos, y contar con una garantía local. Esto es muy importante, ya que la mayoría de las aeronaves o embarcaciones son del exterior.
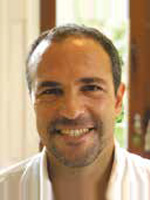
Perfil de Santiago Toribio
· Profesión :: Abogado.
· Nacionalidad :: Argentino.
· Cargo y antigüedad en la Compañía :: Director de Confidens, Cauciones Judiciales con 15 años en la empresa.
· Un deporte :: Hoy, pelota a paleta.
· Un lugar en el mundo :: Punta del Este.
· 3 características de tu personalidad :: Mis hijas dicen: buena onda, divertido y gracioso.
· Un sueño :: Dar la vuelta al mundo en familia.
· 3 valores que consideres fundamentales en la vida :: Amor, confianza y libertad.
· No cambiaría por nada del mundo :: La Fe.
Contenido relacionado
Entrevistas
:: Aseguradores de Cauciones ::
Entrevistas
ASEGURADORES DE CAUCIONES es una compañía dedicadaexclusivamente a seguros de fianza y caución que desembarcaen Uruguay con el objetivo de ofrecer servicios y herramientasespecialmente diseñadas para el desarrollo de esta rama del seguro.MÁS SEGUROS conversó con Sebastián Morales, Gerente General de la Compañía.
Agregar un comentario
Suscripción
Recibí nuestras novedades en tú e-mail.